Rückstellungen werden in vielen Unternehmen erst dann zum Thema, wenn der Jahresabschluss bereits vor der Tür steht. Das ist nachvollziehbar – kann aber unnötig aufwendig werden.
Gerade bei Verpflichtungen gegenüber Mitarbeiterinnen und Mitarbeitern lohnt es sich, mögliche Rückstellungen schon während des Jahres im Blick zu behalten. Denn nicht jede künftige Zahlung oder Leistung darf als Rückstellung berücksichtigt werden. Entscheidend ist immer, wie der konkrete Fall steuerlich einzuordnen ist.
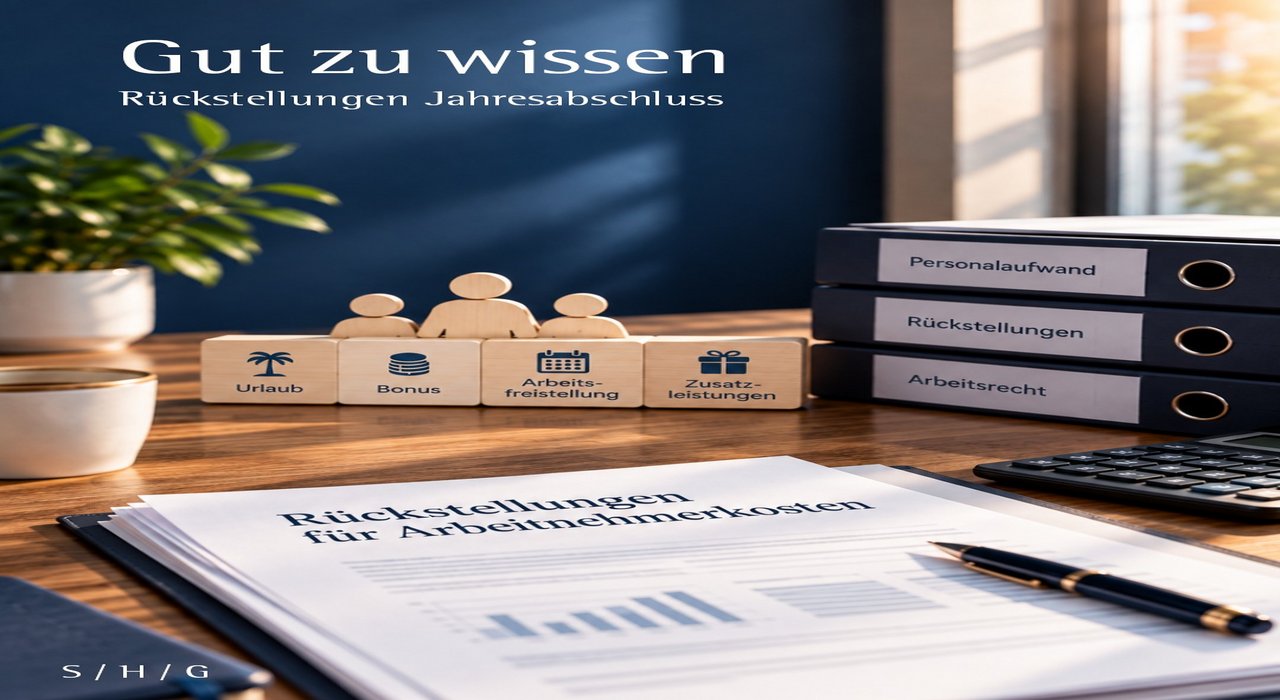
Das Bundesministerium der Finanzen hat dazu am 4. September 2026 ein aktuelles Schreiben veröffentlicht. Darin geht es um Rückstellungen für Arbeitsfreistellungen und weitere Zusatzleistungen im Zusammenhang mit Arbeitsverträgen.
Welche Fälle können eine Rolle spielen?
Das BMF nennt verschiedene Sachverhalte, bei denen eine Rückstellung in Betracht kommen kann. Dazu gehören zum Beispiel:
- noch bestehende Urlaubsansprüche,
- bestimmte Arbeitsfreistellungen,
- Wertguthaben für spätere Freistellungsphasen,
- zusätzliche bezahlte Freizeit vor dem Ruhestand,
- Zuwendungen bei Dienstjubiläen.
Ob tatsächlich eine Rückstellung gebildet werden kann oder muss, hängt von den Voraussetzungen des jeweiligen Falls ab.
Entscheidend ist, wann der Anspruch entstanden ist
Bei Arbeitsverhältnissen stehen sich grundsätzlich zwei Leistungen gegenüber: Die Arbeitnehmerin oder der Arbeitnehmer erbringt die Arbeitsleistung, das Unternehmen zahlt dafür das vereinbarte Entgelt. Relevant wird es dann, wenn die Arbeitsleistung bereits erbracht wurde, die dazugehörige Leistung des Arbeitgebers aber erst später erfolgt.
Ein typisches Beispiel sind offene Urlaubsansprüche zum Bilanzstichtag. Die Arbeitsleistung wurde bereits erbracht, der Urlaub steht aber noch aus. Auch bei anderen arbeitsvertraglichen Zusagen kann deshalb entscheidend sein, wann der Anspruch entstanden ist und wann die Leistung tatsächlich erbracht werden muss.
Häufiger Fehler: Relevante Vereinbarungen werden zu spät geprüft
Zusätzliche Urlaubstage, Freistellungsregelungen oder Jubiläumszusagen ergeben sich häufig aus Arbeitsverträgen, Zusatzvereinbarungen oder anderen Personalunterlagen. Wer solche Regelungen erst im Rahmen des Jahresabschlusses prüft, riskiert unnötige Nacharbeit und fehlende Informationen.
Sinnvoll ist deshalb, entsprechende Vereinbarungen bereits unterjährig im Blick zu behalten und bei neuen oder geänderten Zusagen frühzeitig zu prüfen, ob sie Auswirkungen auf den Jahresabschluss haben können.
Auf einen Blick
- Nicht jede Verpflichtung gegenüber Arbeitnehmerinnen und Arbeitnehmern führt automatisch zu einer Rückstellung.
- Entscheidend ist unter anderem, wann der Anspruch entstanden ist, wann das Unternehmen die Leistung erbringen muss und ob die steuerlichen Voraussetzungen erfüllt sind.
- Wer mögliche Verpflichtungen frühzeitig erkennt und sauber dokumentiert, erleichtert die Abschlussarbeiten und schafft eine gute Grundlage für die steuerliche Einordnung.
Sie haben Fragen zu Rückstellungen oder zu Verpflichtungen aus Arbeitsverträgen? Sprechen Sie uns gerne an. Wir unterstützen Sie bei der steuerlichen Einordnung.
Quelle
